


Cashea
4,7219.22K Arvustused
Rakenduse andmed
- Versioon
- 3.2.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Cashea
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
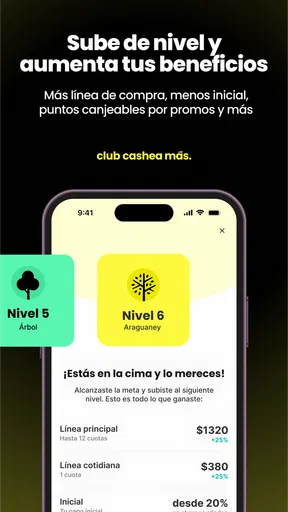
 Analüüsi koostas AppCompare
Kui ma Cashea esimest korda proovisin, vaatasin seda eelkõige kui igapäevaseid oste korraldavat finantsrakendust, mitte lihtsalt järjekordset makseviisi. Selle põhiidee on lihtne: ostetakse kohe ja tasutakse hiljem intressivabade osamaksetena. Just see teeb rakenduse huvitavaks inimesele, kes soovib suurema väljamineku jagada väiksemateks makseteks, kuid ei taha kasutada tavalist krediitkaarti või võtta eraldi laenu.
Minu hinnangul on Cashea kõige kasulikum siis, kui kasutaja teab juba ette, mille jaoks ta seda vajab. Rakendus võib aidata planeerida näiteks kodust vajalikku ostu, tööks tarvilikku seadet või muud väljaminekut, mida ei ole mõistlik ühe korraga tasuda. Samal ajal ei ole see tasuta raha ega viis oma eelarve piire lõputult nihutada. Osamaksete mugavus võib muuta ostu psühholoogiliselt lihtsamaks, mistõttu peab kasutaja ise jälgima, et mitu väikest kohustust ei muutuks koos liiga suureks koormaks.
Cashea sobib eriti hästi läbimõeldud kodumajapidamise ostudeks
Üks realistlik kasutusolukord on ühine majapidamine, kus üks inimene korraldab ostu, kuid selle mõju puudutab kõiki. Näiteks võib kodus olla vaja välja vahetada tööks kasutatav sülearvuti, täiendada kööki või hankida vajalik kodutehnika. Kui kogu summa ei mahu selle kuu eelarvesse, võib intressivaba järelmaks tunduda rahulikum lahendus kui ostu edasi lükkamine või kallima krediidivõimaluse kasutamine.
Siin tuleb aga teha oluline vahe: Cashea ei lahenda iseenesest pere eelarve korraldust. Rakendus võib muuta maksmise tehniliselt mugavamaks, kuid ta ei otsusta, kas ost on tegelikult vajalik, kes osamakseid tasub või kuidas need sobituvad teiste arvete kõrvale. Mina soovitaksin enne ostu kokku leppida kolm asja: ostu tegelik eesmärk, vastutav maksja ja kuupäevad, mil raha peab kontol olemas olema.
Jagatud seadme puhul on see eriti tähtis. Kui sama telefoni kasutavad mitu pereliiget, ei peaks kõik sisestama oma andmeid ühte kasutusse ega jätma rakendust pärast toimingut avatuks. Cashea on seotud rahaliste kohustustega, seega on mõistlik, et iga kasutaja käsitleb seda isikliku finantsrakendusena. Ühine telefon ei tähenda, et konto peaks olema ühine.
Kui ostu eest maksavad mitu täiskasvanut, on praktiline lahendus teha kokkulepe väljaspool rakendust: üks inimene vormistab ostu ja teised kannavad talle oma osa üle vastavalt kokkuleppele. Nii jääb vastutus arusaadavaks. Ma ei kasutaks rakendust olukorras, kus keegi loodab, et teine pereliige “küll hiljem maksab”, sest selline ebamäärasus tekitab osamaksete puhul kiiresti pingeid.
Esimene kasutuskord nõuab rohkem tähelepanu kui reklaamlause
Cashea on tasuta finantsrakendus, mille arendaja on Cashea. See on saadaval Androidile alates versioonist 7.0 ning rakenduse praegune versioon on 3.2.0. Minu soovitus on pärast paigaldamist mitte kohe ostu juurde hüpata, vaid vaadata rahulikult läbi kogu protsess: kuidas konto kasutusse võetakse, millised sammud tuleb enne ostu läbida ja kus kuvatakse tagasimaksega seotud info.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Sellise rakenduse puhul ei ole kõige tähtsam ainult see, kui kiiresti saab ostuni jõuda. Olulisem on aru saada, millal kohustus tekib ja kuidas seda hiljem jälgida. Enne kinnitamist loeksin üle kõik ekraanil kuvatavad summad, kuupäevad ja tingimused. Kui mõni samm jääb segaseks, ei tasu seda eelduste põhjal edasi vajutada. Finantsrakenduses on paar minutit kontrollimist väärt rohkem kui hilisem parandamine.
Üks kasulik töövõte on teha enne ostu oma kuu eelarvest eraldi väike plaan. Kirjuta üles olemasolevad püsikulud, juba võetud osamaksed ja summa, mida oled valmis uueks kohustuseks kasutama. Alles siis vaata, kas Cashea kaudu jagatud makse sobib. Nii ei lase kasutusmugavus otsusel sündida ainult ostuhetke emotsiooni põhjal.
Kui rakendust kasutatakse kodus mitme inimese läheduses, paneksin erilist rõhku konto piiridele. Iga kasutaja peaks teadma, milline konto on tema oma, millised andmed on isiklikud ja kes tohib rakendust avada. Ma ei jätaks telefoni lukustamata lauale pärast rahalise toimingu tegemist ega annaks teisele inimesele lihtsalt “korraks” ligipääsu, kui see tähendab, et ta võib kogemata midagi kinnitada.
See ei ole väide, et Cashea peaks pakkuma mingeid konkreetseid perefunktsioone. Pigem on see minu praktiline soovitus: kuna tegemist on isikliku finantskasutusega, tuleb majapidamises endas kokku leppida, kuidas rakendust kasutatakse. Rakendus ei saa asendada selget suhtlust vanemate, partnerite, täiskasvanud laste või toakaaslaste vahel.
Koordineerimine aitab vältida väikeste maksete kuhjumist
Cashea tugevus on võimalus jagada ostu osadeks, kuid sama omadus võib muuta kohustused vähem märgatavaks. Üks osamakse võib tunduda väike, teine samuti, kuid mitme ostu peale võivad need kokku võtta märkimisväärse osa kuueelarvest. Seetõttu soovitan iga kasutuse järel märkida maksegraafiku omaenda kalendrisse või eelarverakendusse, mitte loota ainult sellele, et avad Cashea alati õigel ajal.
Kui pere kasutab ühist kuueelarvet, võiks üks inimene hoida ülevaadet kõigist järelmaksuga seotud kohustustest. See ei tähenda, et ta peaks teiste kontole sisse logima. Piisab sellest, kui ostu tegija jagab teistega vajalikku infot: ostu eesmärki, kokkulepitud osamakse suurust ja maksetähtaegu. Selline lihtne tabel või ühine märge kalendris aitab vältida olukorda, kus kaks inimest arvavad, et teine on juba maksega arvestanud.
Minu jaoks on siin üks vähem ilmselge trade-off. Intressivaba järelmaks võib olla rahaliselt mõistlikum kui kallis krediit, kuid ainult siis, kui maksed tehakse õigel ajal ja ostu kogukulu jääb kontrolli alla. Kui kasutaja hakkab samal ajal tegema uusi oste lihtsalt seetõttu, et varasemad maksed tunduvad väikesed, kaob esialgne eelis kiiresti. Intressivaba ei tähenda eelarvevaba.
Samuti tasub enne ostu mõelda, kui kaua ostetavat asja tegelikult kasutatakse. Kui tegemist on lühiajalise moekauba või impulsiivse ostuga, ei pruugi hilisem maksmine olla hea mõte. Kui aga ost toetab pikemaajalist vajadust ja selle eest tasumine on realistlikult kavandatud, on osadeks jaotamine arusaadavam valik.
Võrreldes tavalise krediitkaardiga on Cashea mõte minu silmis selgem: konkreetne ost seotakse konkreetse hilisema tasumisega. Krediitkaart võib olla paindlikum, sest seda saab kasutada eri olukordades, kuid just see paindlikkus võib muuta kogukulu jälgimise raskemaks. Võrreldes tavalise säästmisega annab Cashea võimaluse vajaliku asja varem saada, kuid säästmine ei tekita tulevasi maksekohustusi. Kui ostuga saab oodata, eelistan mina sageli kogumist; kui vajadus on praegu ja eelarve kannatab, võib Cashea olla praktilisem.
Vanus, usaldus ja vastutuse piirid
Rakenduse sisureiting on PEGI 3, kuid see ei tähenda, et laps peaks seda iseseisvalt kasutama. Vanusemärgis kirjeldab rakenduse sobivust üldises mõttes, mitte seda, kas laps suudab finantsotsuste tagajärgi hinnata. Raha, kontoandmed ja osamaksed kuuluvad täiskasvanu vastutuse alla. Mina ei annaks sellist rakendust lapsele kasutamiseks lihtsalt seetõttu, et telefoni jagatakse peres.
Kui noorem pereliige soovib midagi osta, oleks parem kasutada seda olukorda raha planeerimise õppimiseks ilma talle konto üleandmiseta. Täiskasvanu saab koos lapsega arutada, mida ost maksab, miks maksmine jaguneb ja milline mõju on sellel kuu eelarvele. See on palju õpetlikum kui lasta tal lihtsalt kinnitamisnuppu vajutada.
Partnerite või täiskasvanud pereliikmete puhul on küsimus pigem usalduses ja läbipaistvuses. Ühine majapidamine ei nõua tingimata ühiseid kontosid. Mõne paari jaoks on mugav, kui üks inimene korraldab ostud ja teine kannab oma osa; teise jaoks on parem, kui mõlemad hoiavad rahaasjad rangelt eraldi. Cashea töötab mõlemas korralduses ainult siis, kui kõik teavad, milline kohustus kellelgi on.
Jagatud seadmes soovitan pärast kasutamist kontolt välja logida, kui see on rakenduse kasutusviisiga kooskõlas, ning hoida telefoni enda lukustust aktiivsena. Samuti ei jätaks ma makse kinnitamise hetke teise inimese hooleks, isegi kui ta on pereliige. Selline ettevaatus ei ole Cashea eriline puudus, vaid mõistlik käitumine iga finantsrakenduse puhul.
Usaldusega seotud olukorras võib tavapärane pangarakendus olla parem, kui eesmärk on ainult raha üle kanda või kulusid jagada. Cashea on mõeldud ostu ja hilisema tasumise ühendamiseks. Kui majapidamine vajab lihtsalt ühist kulude jälgimist, võib eraldi eelarvetabel või pangas tehtav ülekanne olla läbipaistvam ja vähem ahvatlev uue ostu tegemiseks.
Millal Cashea on hea valik ja millal ma valiksin midagi muud
Ma soovitaksin Casheat inimesele, kes soovib konkreetset ostu osadeks jagada, suudab oma sissetulekut ja väljaminekuid ette planeerida ning hindab intressivaba järelmaksu ideed. See võib sobida ka majapidamisele, kus suurem vajalik ost tuleb teha kohe, kuid kogu summa korraga tasumine muudaks kuu ebamugavalt pingeliseks.
Ma oleksin ettevaatlik, kui kasutaja kipub tegema oste hetketunde ajel, ei pea maksetähtaegadest kinni või ei tea täpselt, kui palju tal juba kohustusi on. Sellisel juhul võib rakendus tunduda liiga lihtne viis ostuotsuse edasilükkamiseks. Samuti ei valiks ma seda esimesena inimesele, kes soovib ehitada pikaajalist säästupuhvrit: selleks on järjepidev kogumine selgem ja turvalisem tee.
Teine oluline piir on vajadus võrrelda alternatiive. Kui pangal on sobiv ja läbipaistev makselahendus, võib see olla mõne ostu puhul mugavam, eriti kui kasutaja tahab kogu rahaasju ühes kohas hallata. Kui ost on väike ja selle saab mõistliku ajaga säästmise abil katta, ei pruugi eraldi järelmaksu kasutamine olla vajalik. Cashea väärtus tuleb kõige paremini esile siis, kui ostu ajastus on oluline ja maksegraafik jääb jõukohaseks.
Rakenduse kasutusmugavust toetab ka selle suur kasutajaskond: seda on paigaldatud üle kümne miljoni korra ning keskmine hinnang on 4,7. Need näitajad annavad mulle põhjuse võtta teenust tõsiselt, kuid need ei asenda isiklikku kontrolli. Kõrge hinne ei ütle, kas konkreetse inimese sissetulek, ostuharjumused ja pere kokkulepped sobivad järelmaksuga.
Cashea on tasuta ning suunatud PEGI 3 tasemele, kuid finantsmõju tekib siiski ostu ja maksete kaudu. Seetõttu ei hindaks ma seda samamoodi nagu mängu või lihtsat meelelahutusrakendust. Selle väärtus sõltub vähem sellest, kui kaua rakendus telefonis avatuna on, ja rohkem sellest, kas ta aitab teha ühe konkreetse ostu läbimõeldumalt.
Minu lõplik hinnang koduse kasutuse vaatenurgast
Cashea idee on arusaadav ja praktiline: vajaliku ostu saab kohe teha ning tasumise jagada intressivabadeks osamakseteks. Mulle meeldib selle juures kõige rohkem see, et kasutusjuht on konkreetne. See ei püüa olla korraga kogu panga, eelarvenõustaja ja pere rahakassa asendus. Õigesti kasutades võib see olla mugav sild ostuvajaduse ja olemasoleva kuueelarve vahel.
Samas ei soovitaks ma seda kasutada ilma omaenda arvestuseta. Enne kinnitamist tuleb läbi mõelda ostu vajadus, pärast kinnitamist aga jälgida makseid eraldi viisil, mis sobib sinu kodusele korraldusele. Jagatud telefoni või pere puhul on kõige tähtsam hoida kontod isiklikena, leppida vastutus selgelt kokku ning mitte anda lastele finantsotsuste üle kontrolli ainult sellepärast, et rakendus on vanuse poolest üldiselt sobiv.
Cashea on alates 6. oktoobrist 2022 tegutsenud rakendusena, mille praegune versioon on 3.2.0 ja mille kasutamine on tasuta. Minu lõpphinnang on positiivne, kuid tingimuslik: see on hea tööriist planeeritud ostu rahulikuks jaotamiseks, mitte luba kulutada rohkem, kui majapidamine tegelikult kanda suudab. Kui sul on konkreetne vajadus, selge maksja ja realistlik plaan, tasub seda proovida. Kui otsid aga lihtsalt rohkem ostujõudu või lahendust pere ühise eelarve segadusele, valiksin enne säästmise, pangalahenduse või läbipaistva ühise eelarvekorralduse.
Plussid
- Võimaldab ostu eest tasuda mitmes osas ilma krediitkaardita.
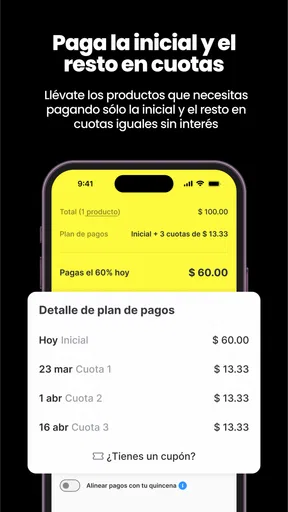
- Selge maksegraafik aitab kulutusi jaotada ning eelarvet paremini planeerida.
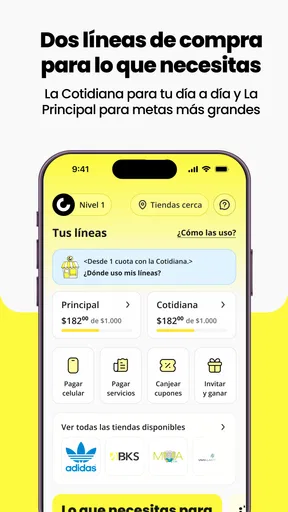
- Rakenduses saab jälgida aktiivseid oste ja tulevasi maksetähtaegu.
- Liitumine ja ostude haldamine toimub mugavalt otse telefonist.
- Partnerpoodide pakkumised võivad muuta suuremad ostud taskukohasemaks.
Miinused
- Teenuse kasutamine sõltub heakskiidust ja kasutaja sobivusest.
- Hilinenud maksetega võivad kaasneda lisatasud või piirangud.
- Kõik kauplused ja tooted ei pruugi Cashea kaudu saadaval olla.
- Järelmaks võib soodustada impulsiivseid ja üle jõu käivaid oste.
- Tingimused ja saadavus võivad riigiti või piirkonniti erineda.
Korduma kippuvad küsimused: Cashea
Mis on Cashea ja kuidas see rakendus töötab?
Cashea on ostude järelmaksu ja maksete haldamise rakendus, mis võimaldab kasutajal tasuda valitud ostude eest osade kaupa. Rakenduses saab sirvida toetatud kaupmehi, vaadata maksegraafikut ning jälgida tasumata osamakseid. Enne kasutamist tuleb luua konto ja läbida vajalik isikutuvastus või finantshindamine, mille tingimused võivad sõltuda kasutaja asukohast ja teenusepakkujast.
Kas Cashea kasutamine on tasuta või lisanduvad maksetele tasud?
Rakenduse allalaadimine ja konto loomine võivad olla tasuta, kuid ostude osamaksetega võivad kaasneda teenustasud, sissemakse, viivised või muud lepingus kirjeldatud kulud. Täpne hind sõltub ostust, kaupmehest, makseplaanist ja kasutaja heakskiidetud tingimustest. Enne ostu kinnitamist tasub alati üle kontrollida kogusumma, maksetähtajad ning võimalikud hilinemisega seotud tasud.
Millised nõuded tuleb Cashea kasutamiseks täita?
Cashea kasutamiseks peab kasutaja tavaliselt vastama teenuse vanuse- ja elukohanõuetele ning omama kehtivat telefoninumbrit ja makseviisi. Registreerimisel võidakse küsida isikuandmeid, dokumenti või muud teavet, et kontrollida kasutaja sobivust ja vähendada pettusi. Heakskiit ei ole automaatne ning rakendus võib taotluse tagasi lükata või pakkuda erinevaid limiite vastavalt kontrolli tulemustele.
Kas Cashea kaudu saab osta kõigilt kaupmeestelt ja milliseid makseviise toetatakse?
Cashea kasutamine sõltub rakendusega liitunud kaupmeestest ja piirkonnast, kus teenus on saadaval. Kõik poed ega kõik tooted ei pruugi osamaksetega ostmist toetada ning tingimused võivad kaupmehe järgi erineda. Rakenduses saab tavaliselt kontrollida toetatud müügikohti ja saadaolevaid makseplaane. Samuti tuleb enne kinnitamist veenduda, et kasutatav kaart või pangakonto sobib automaatseteks makseteks.
Mis juhtub, kui ma ei suuda Cashea osamakset õigel ajal tasuda?
Hilinenud makse võib kaasa tuua viivise, lisatasu, ostupiirangu või konto ajutise peatamise. Korduvad makseprobleemid võivad mõjutada ka teenuse kasutamise võimalusi tulevikus. Kui tead, et makse võib hilineda, tasub rakenduses kohe kontrollida saadaolevaid lahendusi ja pöörduda Cashea klienditoe poole. Enne lepingu kinnitamist tutvu kindlasti täpsete tagajärgedega, sest need võivad plaaniti erineda.


